

Doanh thu Top 10 foundry toàn cầu đạt gần 53,49 tỷ USD trong Q2/2026
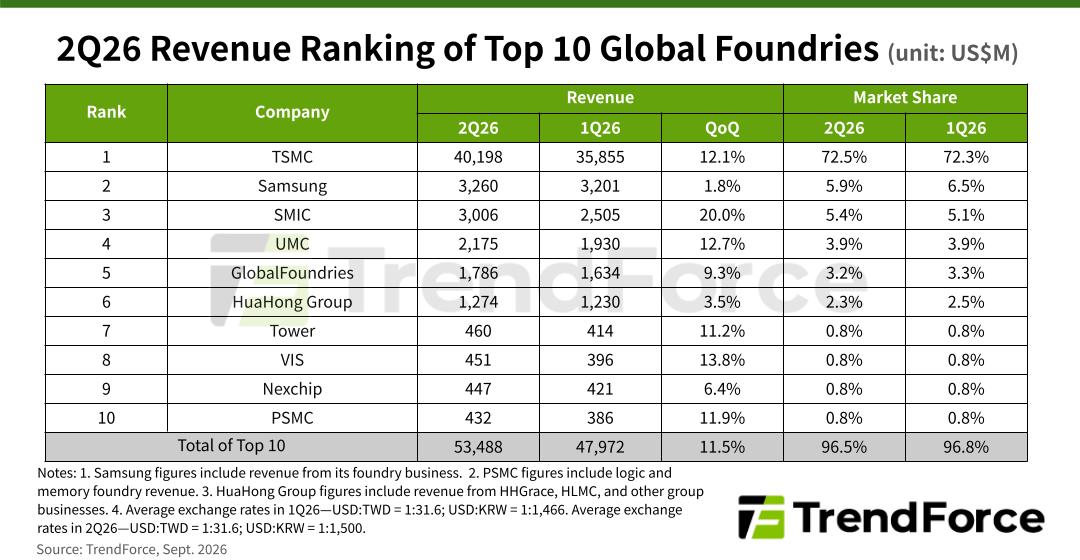
Theo nghiên cứu mới nhất của TrendForce, tổng doanh thu của 10 hãng semiconductor foundry hàng đầu thế giới đạt gần 53,49 tỷ USD trong quý 2/2026, tăng 11,5% so với quý trước (QoQ) và tiếp tục thiết lập mức cao kỷ lục.
Tăng trưởng của ngành được thúc đẩy bởi nhu cầu đối với các tiến trình tiên tiến phục vụ AI và HPC, trong bối cảnh công suất tiếp tục hạn chế. Nhu cầu đối với các chip phụ trợ cho AI như PMIC và power discretes cũng gia tăng. Bên cạnh đó, hoạt động mua hàng trước trong các chuỗi cung ứng TV, PC và notebook tiếp tục tạo áp lực lên công suất của một số tiến trình mature node.
TSMC tiếp tục dẫn đầu thị trường foundry
TSMC duy trì vị trí dẫn đầu trong bảng xếp hạng foundry toàn cầu trong Q2/2026.
Doanh thu của TSMC đạt gần 40,2 tỷ USD, tăng 12,1% QoQ và tương đương 72,5% thị phần. Nhu cầu mạnh đối với GPU và XPU dành cho AI server giúp công suất các tiến trình 5/4nm và 3nm tiếp tục được sử dụng ở mức cao.
Hoạt động tích trữ hàng ban đầu cho các mẫu iPhone mới cũng hỗ trợ doanh thu trong quý. Đáng chú ý, tiến trình 2nm bắt đầu đóng góp doanh thu cho TSMC lần đầu tiên trong Q2/2026.
Theo TrendForce, cả lượng wafer xuất xưởng và ASP của TSMC đều tăng so với quý trước, góp phần thúc đẩy tăng trưởng doanh thu.
Samsung đứng thứ hai, SMIC tiếp tục thu hẹp khoảng cách
Samsung Foundry đứng thứ hai với doanh thu 3,26 tỷ USD, tăng 1,8% QoQ. Các đơn hàng từ những tiến trình tiên tiến, bao gồm HBM base dies, bắt đầu tăng dần trong quý. Giá dịch vụ foundry đối với các node 5/4nm và tiên tiến hơn cũng tăng.
Tuy nhiên, thị phần của Samsung Foundry giảm xuống 5,9% do một số đối thủ ghi nhận tốc độ tăng trưởng cao hơn.
Trong khi đó, SMIC đứng thứ ba với doanh thu tăng 20% QoQ lên hơn 3 tỷ USD. Thị phần của SMIC tăng lên 5,4%, qua đó thu hẹp khoảng cách với Samsung Foundry.
Tăng trưởng của SMIC được hỗ trợ bởi hoạt động mua trước trong chuỗi cung ứng tiêu dùng, đặc biệt là PC và notebook, cùng với nhu cầu ngày càng tăng đối với AI peripheral IC và các sản phẩm server networking.
Tình trạng thiếu hụt memory trên diện rộng cũng thúc đẩy nhu cầu và giá foundry đối với NAND Flash và NOR Flash.
UMC và GlobalFoundries duy trì vị trí trong Top 5
UMC tiếp tục đứng thứ tư với 3,9% thị phần. Doanh thu trong Q2/2026 đạt gần 2,18 tỷ USD, tăng 12,7% QoQ.
UMC được hưởng lợi từ hoạt động mua trước PC, notebook và một số thiết bị điện tử tiêu dùng trong nửa đầu năm 2026. Nhu cầu đối với các sản phẩm liên quan đến server, chẳng hạn FPGA, cũng tăng. Bên cạnh đó, mức sử dụng công suất 8-inch có sự phục hồi đáng kể.
GlobalFoundries đứng thứ năm với doanh thu khoảng 1,79 tỷ USD, tăng 9,3% QoQ và đạt 3,2% thị phần.
Tăng trưởng của GlobalFoundries được hỗ trợ bởi sự phục hồi trong hoạt động mua hàng của khách hàng tiêu dùng và nhu cầu gia tăng đối với các linh kiện AI và server peripheral, bao gồm power IC và TIA/driver. Cả lượng wafer xuất xưởng và ASP đều tăng trong quý.
VIS trở lại vị trí thứ tám
HuaHong Group đứng thứ sáu với doanh thu hơn 1,27 tỷ USD, tăng 3,5% QoQ.
Đơn hàng ổn định đối với NOR Flash và PMIC liên quan đến AI tiếp tục hỗ trợ tăng trưởng. Các đợt tăng giá wafer trước đó cũng bắt đầu đóng góp rõ rệt hơn vào doanh thu và ASP. Việc tăng dần công suất mới tại công ty con HHGrace cũng hỗ trợ tăng trưởng của tập đoàn.
Tower Semiconductor đứng thứ bảy với doanh thu 460 triệu USD, tăng 11,2% QoQ. Tăng trưởng được thúc đẩy bởi sản lượng IC sử dụng trong các module AI optical transceiver, bao gồm TIA/driver và photonic IC.
VIS trở lại vị trí thứ tám với doanh thu 451 triệu USD, tăng 13,8% QoQ. Hoạt động mua trước cùng nhu cầu gia tăng đối với AI peripheral IC và các sản phẩm PMIC/power dành cho smartphone giúp sản lượng wafer và ASP tăng.
Nexchip đứng thứ chín với doanh thu 447 triệu USD, tăng 6,4% QoQ. Các đơn hàng đối với sản phẩm chủ lực là display driver IC (DDIC) phục hồi khi công suất tại một số foundry khác được phân bổ cho các sản phẩm khác.
Tuy nhiên, tốc độ tăng trưởng của Nexchip thấp hơn nhóm sản phẩm power liên quan đến AI, khiến công ty giảm một bậc trong bảng xếp hạng.
PSMC đứng thứ mười với doanh thu 432 triệu USD, tăng 11,9% QoQ. Mặc dù tổng lượng wafer xuất xưởng chỉ tăng ở mức vừa phải, doanh thu vẫn được hỗ trợ bởi các lô wafer memory và logic phản ánh các đợt điều chỉnh giá trước đó.
AI tiếp tục tác động đến toàn bộ hệ sinh thái foundry
Các số liệu trong Q2/2026 cho thấy nhu cầu từ AI đang tác động đến nhiều phân khúc trong ngành foundry, không chỉ các tiến trình tiên tiến.
Bên cạnh GPU, XPU và các bộ xử lý AI/HPC, nhu cầu còn mở rộng sang các nhóm linh kiện liên quan như power management, optical interconnect, networking và các AI peripheral IC.
Trong khi đó, hoạt động mua trước của các chuỗi cung ứng PC, notebook, TV và thiết bị điện tử tiêu dùng tiếp tục tạo thêm áp lực lên công suất của một số mature processes.
Bước sang Q3/2026, TrendForce dự báo doanh thu foundry có thể tiếp tục được hỗ trợ bởi mùa cao điểm của các smartphone flagship và sự gia tăng sản xuất các nền tảng AI và HPC thế hệ mới.
Với tổng doanh thu Top 10 đạt gần 53,49 tỷ USD trong Q2/2026, thị trường foundry tiếp tục phản ánh nhu cầu ngày càng lớn từ hệ sinh thái AI cũng như sự phục hồi của một số phân khúc điện tử tiêu dùng và hạ tầng máy chủ.
Nguồn: TrendForce, “Global Foundry Revenue Approaches US$53.49 Billion in 2Q26 as SMIC Narrows Market Share Gap with Samsung”, September 9, 2026.
Chia sẻ bài viết


Bình luận
( 0 bình luận )Bình luận của bạn
Tin tức liên quan